配备操作人员的设备租赁按建筑服务征税,能否作为分包款差额扣除?
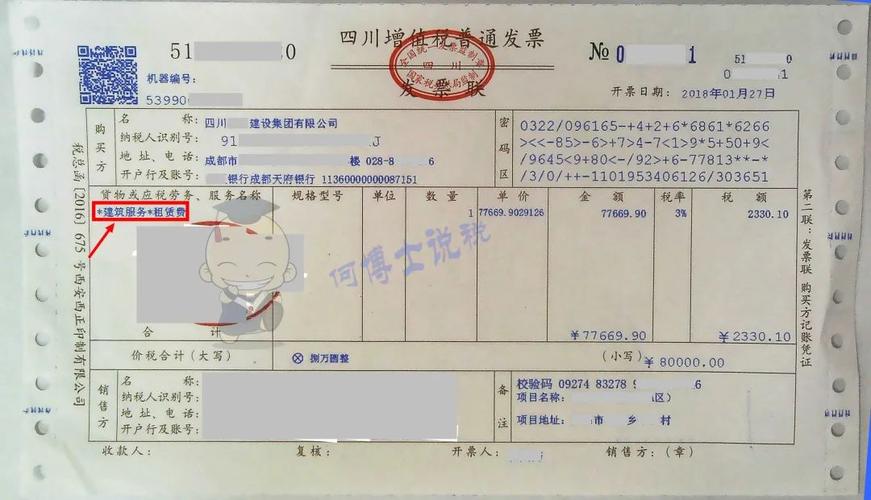
在建筑行业的税务实践中,配备操作人员的设备租赁常常引发争议:它究竟属于“租赁服务”还是“建筑服务”?如果按照建筑服务征税,企业能否将其作为分包款进行差额扣除?本文将从政策依据、业务定性及税务处理三个层面展开分析。\n\n一、政策依据:配备操作人员的设备租赁按建筑服务征税\n\n根据《财政部 国家税务总局关于明确金融 房地产开发 教育辅助服务等增值税政策的通知》(财税〔2016〕140号)第十六条规定:纳税人将建筑施工设备出租给他人使用并配备操作人员的,按照“建筑服务”缴纳增值税。这意味着,尽管业务形式上是“出租设备”,但由于配备了操作人员,实质上提供了施工服务,因此应按建筑服务而非有形动产租赁服务税目征税,通常适用9%的税率(一般计税)或3%的征收率(简易计税)。\n\n二、能否作为分包款差额扣除\n\n所谓“分包款差额扣除”,主要适用于建筑服务中的一般纳税人选择简易计税方法时,以取得的全部价款和价外费用扣除支付的分包款后的余额为销售额。根据《国家税务总局关于发布<纳税人跨县(市、区)提供建筑服务增值税征收管理暂行办法>的公告》(国家税务总局公告2016年第17号)及后续相关规定,允许扣除的分包款是指支付给分包方的全部价款和价外费用,但限于分包方提供的建筑服务。\n\n配备操作人员的设备租赁既然按建筑服务征税,能否被视为“分包服务”?关键在于该业务是否构成“分包”。分包通常指总承包方将部分工程作业发包给其他单位或个人完成,分包方需具备相应资质,且分包内容属于工程项目的组成部分。如果设备租赁方仅提供设备及操作人员,但并不承担具体的工程分包责任,例如不负责施工质量、进度、安全等,则可能不被认定为法律意义上的分包,而只是提供了一种服务。\n\n在税务处理上,税务机关更关注业务的实质。若配备操作人员的设备租赁确实构成了工程的一部分,比如塔吊、施工电梯等设备的操作服务是工程施工的必要环节,且双方以分包合同形式约定,那么相关支出很可能被认定为分包款。 但是,要作为差额扣除凭证,必须取得分包方开具的发票,且发票上应注明“建筑服务”字样。由于该业务按建筑服务征税,发票品名可为“建筑服务*设备租赁(配备操作人员)”或类似,因此从发票类型上满足被认定为分包款的条件。\n\n风险点在于: 如果该设备租赁只是纯碎提供设备使用,操作人员受甲方指挥,不承担施工责任,税务机关可能否定其“分包”性质,不允许差额扣除。实践中,部分地区税务机关口径不一,建议企业在操作前与主管税务机关沟通确认。\n\n三、税务处理建议\n\n1. 合同定性要明确: 在合同中明确约定设备租赁方配备操作人员,并承担相应的施工任务和责任,避免出现“单纯租赁”的表述。\n2. 发票管理要规范: 要求出租方按“建筑服务”开具发票,备注栏按规定填写建筑服务发生地及项目名称。\n3. 差额扣除要谨慎: 仅当该业务符合分包法规且取得合规发票时,方可尝试差额扣除,且需留存合同、付款凭证、发票等备查。\n4. 提前沟通: 由于各地执行差异较大,建议在发生大额业务前向主管税务机关进行政策确认。\n\n综合分析可见,配备操作人员的设备租赁按建筑服务征税后,理论上具备作为分包款差额扣除的可能性,但需同时满足分包的法律实质和税务凭证要求。\
如若转载,请注明出处:http://www.smhuangge.com/product/39.html
更新时间:2026-10-05 01:15:20